
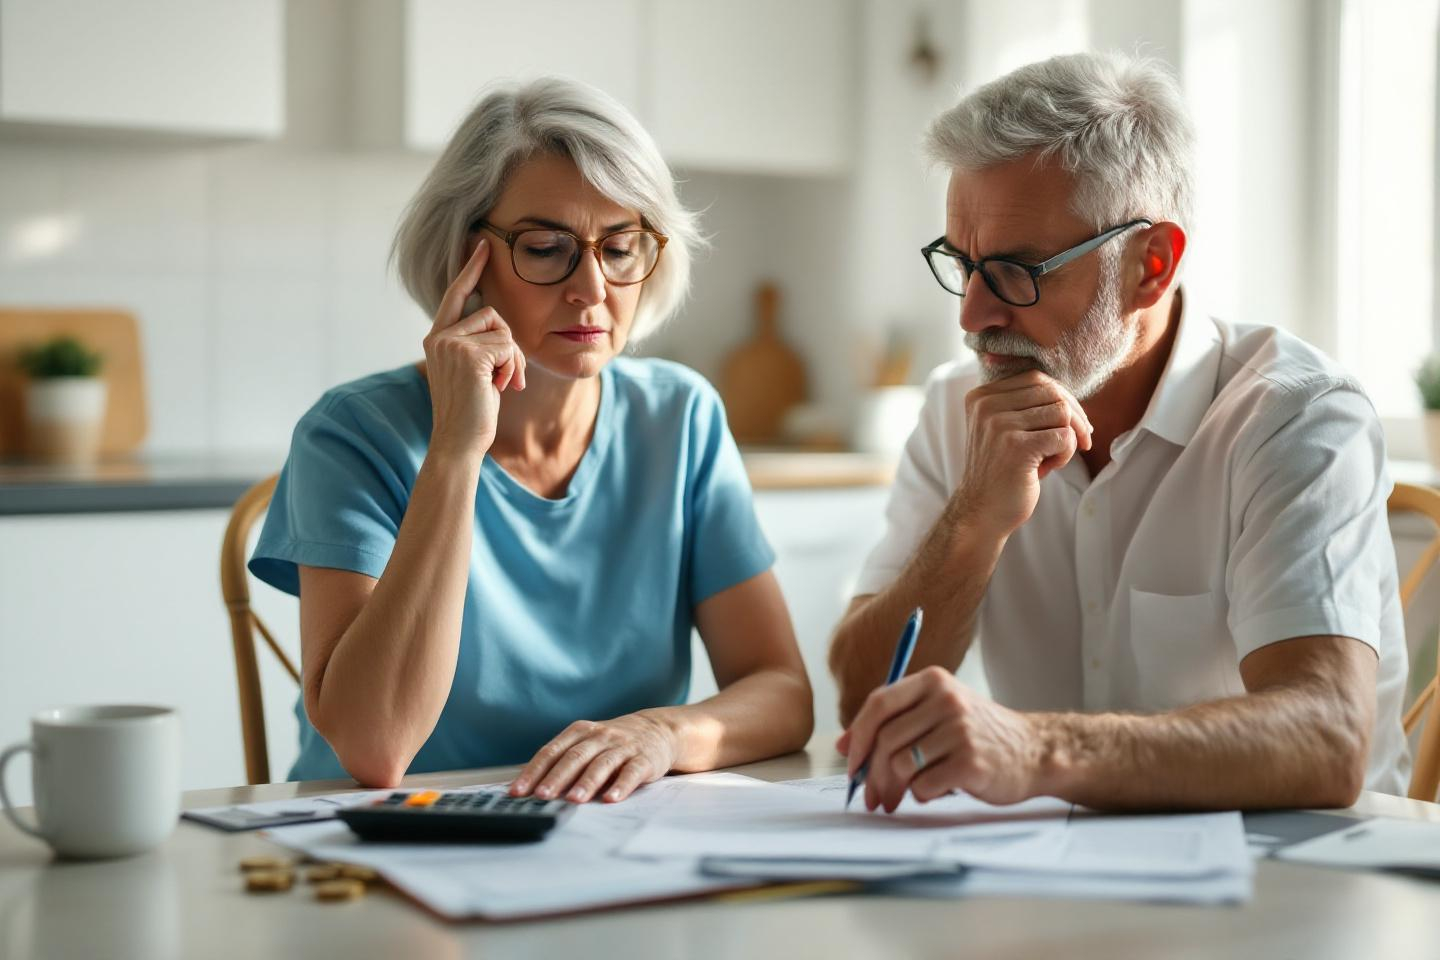
L’idée de compléter ses revenus à la retraite attire de plus en plus de Français, soucieux de préserver leur confort de vie et leur pouvoir d’achat. Mais une zone d’ombre vient assombrir ce tableau : la crainte de voir ses précieux gains grapillés par une double cotisation sociale, une véritable épine dans le pied des retraités actifs. Faut-il renoncer à arrondir ses fins de mois sous prétexte d’être taxé – parfois deux fois – sur ses revenus complémentaires ? Heureusement, des solutions existent. Voici un décryptage détaillé des mécanismes en jeu, avec conseils pratiques pour ne pas tomber dans le piège des doubles prélèvements et profiter pleinement de sa retraite active.
Décoder la double imposition : pourquoi vos revenus complémentaires peuvent être taxés deux fois
Chaque année, des milliers de retraités reprennent une activité professionnelle ou investissent dans des projets pour arrondir les fins de mois. Mais peu soupçonnent que le système français, réputé complexe, présente quelques failles qui peuvent entraîner une taxation sociale à double détente. Comprendre ce mécanisme permet d’en éviter les désagréments.
Comprendre les failles du système de cotisations sociales à la retraite
Le retraité, devenu « actif », cumule alors deux statuts : celui de pensionné, sur lequel s’appliquent déjà des prélèvements sociaux (CSG, CRDS, CASA, assurance maladie pour les complémentaires) ; et celui de professionnel, dès la reprise d’une activité, soumis de nouveau à des cotisations sociales (cotisation vieillesse, retraite complémentaire, assurance maladie, etc.).
Résultat : les deux types de revenus supportent des prélèvements distincts, non compensés, qui grignotent sérieusement le bénéfice de l’opération si les règles ne sont pas anticipées.
Les cas fréquents de double prélèvement : pensions, freelances et investissements
La double cotisation concerne principalement les retraités ayant :
- un cumul emploi-retraite via une activité salariée reprenant chez l’ancien employeur ou un nouvel employeur ;
- une activité indépendante ou freelance, même en micro-entreprise ;
- des revenus complémentaires issus d’investissements professionnels (gérance, location meublée professionnelle…).
Dans chacun de ces cas, il est difficile d’échapper aux cotisations sociales sur chaque catégorie de revenu à moins de respecter certaines conditions… et d’activer les bons leviers.
Les astuces imparables pour éviter de cotiser deux fois sur vos revenus complémentaires
Heureusement, quelques réflexes malins permettent de limiter, voire d’esquiver la douloureuse double ponction sur les revenus de retraite et d’activité. Il est crucial de choisir la bonne stratégie selon sa situation et de ne pas se priver des exonérations ou plafonds offerts par le système français.
Bien choisir la nature de ses revenus pour optimiser sa fiscalité
Le choix entre salariat, indépendant ou autre forme d’activité peut tout changer. Dès lors que la retraite est liquidée à taux plein (soit le nombre de trimestres nécessaires atteint, ou l’âge de 67 ans), le cumul emploi-retraite intégral permet de percevoir sa pension ET des revenus sans plafonnement, tout en générant potentiellement de nouveaux droits pour certains régimes (notamment pour les indépendants). Les cotisations sociales versées sur la nouvelle activité peuvent ouvrir droit à une mini-pension ou revaloriser la pension existante. Voilà comment transformer une contrainte en atout !
Profiter des bons régimes fiscaux et des exonérations souvent méconnues
Certains statuts et dispositifs exonèrent – en partie ou en totalité – des cotisations sociales supplémentaires :
- Le micro-entrepreneur, sous conditions de chiffre d’affaires limité, bénéficie de taux de cotisations forfaitaires.
- Artisans, commerçants, professions libérales : possibilité de percevoir une seconde pension complémentaire (plafonnée à 5 % du PASS soit environ 2 355 € en 2025).
- En cas de cumul plafonné, bien surveiller le plafond : pas plus de 1,6 x SMIC (soit environ 2 900 € brut mensuel en 2025) ou du dernier salaire pour ne pas voir la pension écrêtée.
- Certains petits revenus locatifs ou financiers échappent (avec nuances) aux cotisations sociales du régime général.
Le mot d’ordre : vérifier son régime et activer les exonérations adaptées à chaque source de revenus.
Activer les dispositifs de non-cumul : mode d’emploi pour déclarer et prouver vos droits
Pour bénéficier du fameux « cumul intégral » ou d’autres dispositifs protecteurs, l’essentiel est d’anticiper : adresser une déclaration de reprise d’activité à chaque caisse de retraite concernée dans le mois qui suit la réactivation professionnelle. Ce réflexe simple verrouille ses droits, évite les suspensions de pension et protège contre les éventuelles régularisations injustifiées.
Petit tableau récapitulatif des plafonds et droits en 2025 :
| Situation | Plafond/avantage clé |
|---|---|
| Cumul intégral (taux plein ou 67 ans) | Pas de limite de revenu, générer de nouveaux droits |
| Cumul plafonné | 1,6 x SMIC (≈2 900 € brut/mois) ou dernier salaire ; au-delà, écrêtement de pension |
| Deuxième pension complémentaire (indépendants) | Plafond de 2 355 €/an (5% PASS 2025) |
Ces seuils sont actualisés annuellement : un point à surveiller dès la préparation de sa reprise d’activité.
Quelques erreurs à éviter pour ne pas attirer l’œil du fisc
Le souci d’optimiser ses revenus peut vite retomber comme un soufflé en cas de mauvaise interprétation ou d’oubli administratif. Certaines maladresses sont à éviter absolument pour ne pas se retrouver avec une régularisation salée ou, pire, un redressement fiscal.
Les oublis de déclaration qui peuvent coûter cher
Ne pas signaler dans les délais réglementaires la reprise d’une activité peut entraîner la suspension de la pension, des pénalités, voire le remboursement de trop-perçu. Il est indispensable de déclarer chaque rentrée d’argent professionnel (même modeste) à sa caisse de retraite principale et, si besoin, à la complémentaire (Agirc-Arrco, CNAV, etc.). Un geste rapide, mais essentiel !
Les pièges des revenus mixtes : retraite et activité indépendante
Rien de plus pernicieux que le cumul d’un emploi salarié avec une micro-entreprise, qui expose à des erreurs de rattachement ou de cotisations. Un retraité exerçant plusieurs activités peut cotiser deux fois trop… ou de façon inadaptée. Il est donc crucial de s’assurer du bon rattachement à la caisse concernée (salarié/salariée, indépendant) selon la nature de la reprise. Le détail qui fait toute la différence : la vigilance sur les frontières entre salariat et indépendance, mais aussi entre revenus professionnels et pensions, constitue le meilleur bouclier contre la double cotisation inutile.
En résumé : les étapes clés pour ne pas payer deux fois des cotisations sociales à la retraite
Pour ne pas tomber dans le panneau de la double cotisation, quelques réflexes s’imposent :
- Vérifier sa situation pour accéder au cumul intégral (taux plein, âge, trimestres).
- Informer chaque caisse de retraite lors de toute reprise d’activité ou création d’entreprise.
- Surveiller les plafonds de revenus en cas de cumul plafonné (1,6 x SMIC ou dernier salaire).
- Optimiser la structure des revenus (statut salarié, indépendant, micro-entreprise).
- Profiter des exonérations, plafonds d’acquisition de droits et dispositifs de non-cumul selon le secteur d’activité.
- S’assurer du bon rattachement à la caisse adéquate, pour éviter tout prélèvement injustifié.
En privilégiant la préparation et l’information, l’éventualité de payer deux fois des cotisations sociales n’est pas une fatalité, mais un risque parfaitement maîtrisable.
Les revenus complémentaires à la retraite peuvent être un formidable levier pour garder le cap sur ses projets et son niveau de vie, sans devenir un terrain miné fiscal. En s’armant des bons réflexes – cumul intégral dès que possible, déclaration attentive, choix du bon statut – chaque retraité actif évite la double peine et savoure pleinement les fruits de sa nouvelle vie professionnelle. La sérénité financière permet ainsi de profiter sans arrière-pensée des plaisirs de la retraite… tout en réalisant enfin ces projets longtemps mis de côté.

Laisser un commentaire