
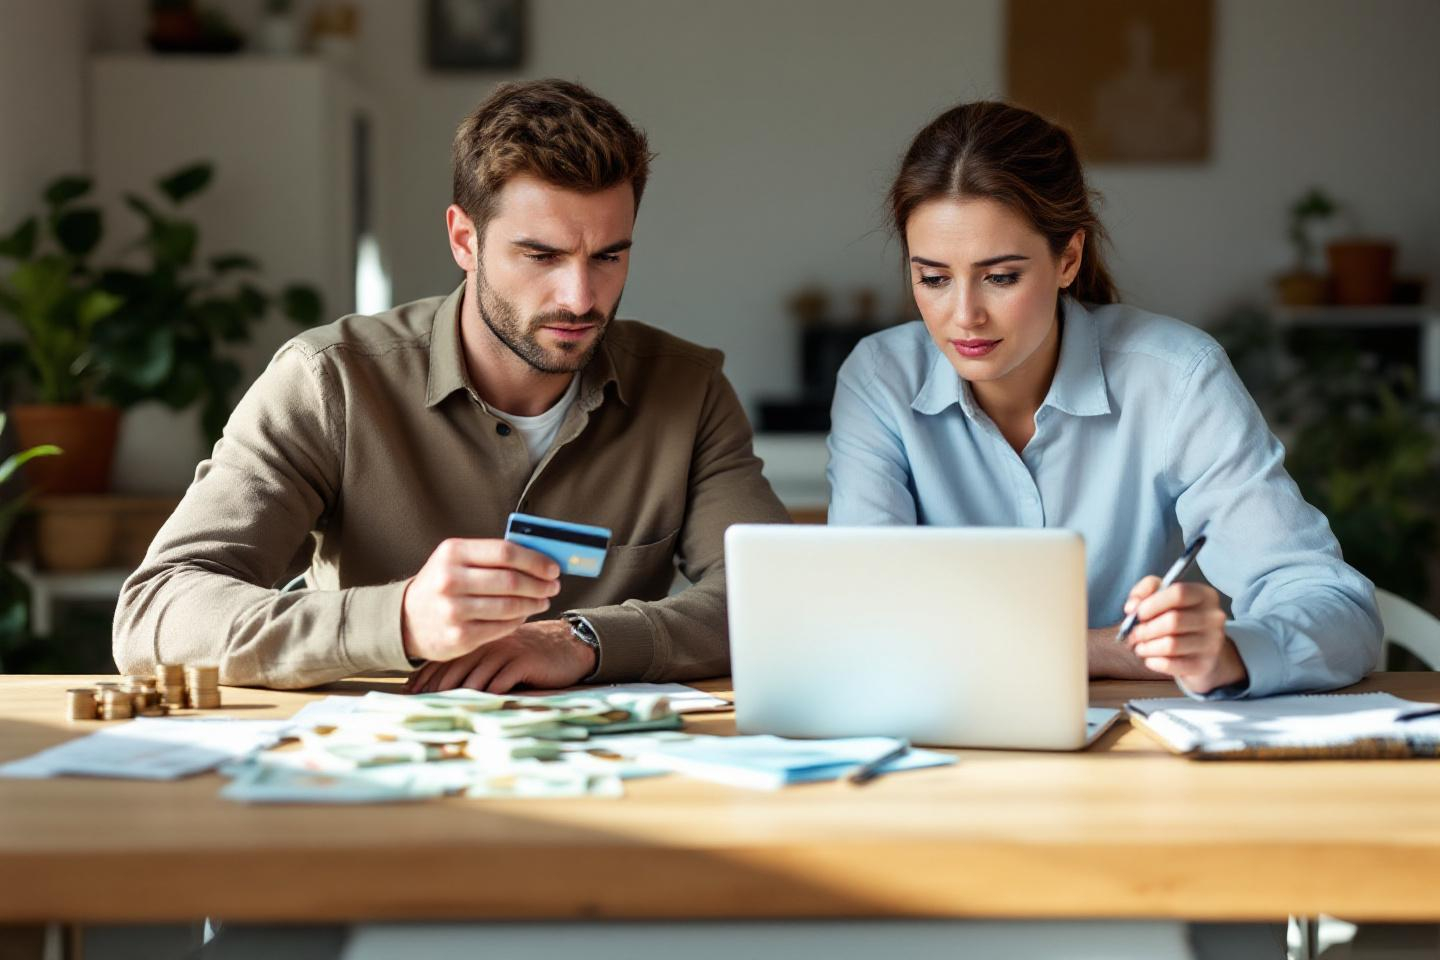
Argent, amour et vie à deux : derrière le romantisme, la question du compte en banque peut vite devenir le champ de bataille du quotidien ou, au contraire, le ciment d’une entente sans nuage. Comment les couples français gèrent-ils ce fameux budget commun qui fait bien souvent rimer « ménage » avec « ménagement » ? Compte unique ou séparation totale, voire double (ou triple) vie bancaire… Derrière de simples choix d’organisation, c’est tout un enjeu de pouvoir d’achat, d’équilibre financier, et parfois même de confiance qui se joue dans l’ombre. Le grand tabou de l’argent en couple, toujours bien vivant en 2025, mérite qu’on lui mette cartes sur table : faut-il partager ou séparer pour préserver harmonie… et portefeuille ?
Budget à deux : petit tour des enjeux cachés
Qui paie quoi ? À quelle hauteur ? Combien reste-t-il pour les projets à deux ou les plaisirs personnels ? Si l’on s’arrête quelques instants sur ces questions toutes simples, la gestion financière du couple s’apparente vite à un exercice d’équilibriste. Loin d’être anodine, la répartition de l’argent touche à des sujets parfois sensibles : partage des efforts, sentiment de reconnaissance, autonomie… et parfois, de justice. Les finances, loin de n’être qu’un sujet technique, se révèlent être un miroir fidèle des dynamiques du duo.
Mais sous des airs de simplicité, la gestion du budget à deux cache de multiples enjeux. Outre la stricte arithmétique, elle pose la question de la confiance, du respect du mode de vie de chacun, et peut même chambouler l’équilibre du couple. Là où certains voient un moyen naturel d’additionner leurs forces, d’autres redoutent la dilution de leur indépendance financière. D’où l’importance de choisir, en toute transparence, le modèle qui correspond réellement à sa relation.
Parler d’argent : tabou et conséquences (trop) sous-estimées
Malgré une société française qui se veut toujours plus ouverte, il subsiste un tabou puissant autour de l’argent dans le couple. Les discussions franches sur les finances, pourtant nécessaires, sont parfois repoussées aux calendes grecques. Cette gêne peut avoir un coût : incompréhensions, tensions sourdes ou décisions subies faute d’avoir su anticiper. Pourtant, verbaliser ses attentes permettrait de désamorcer bien des conflits et d’aborder la question du partage avec plus de sérénité.
Comptes séparés : liberté, équité… ou fausse bonne idée ?
La tentation de garder son argent pour soi est forte. Pour certains, c’est la garantie de conserver une indépendance financière, voire une bouffée d’oxygène et d’autonomie. Plus de justification à donner pour ses achats personnels, pas de comptes à rendre en fin de mois… Le compte individuel séduit tout particulièrement parmi les jeunes couples, ou lors de deuxième vie à deux où chacun tient à préserver ses acquis ou sa sécurité.
Quand chacun gère sa part… sans y laisser des plumes
Mais comment organiser le quotidien sans que la séparation ne vire à la bataille d’addition ? L’art subtil réside dans la gestion des dépenses communes : loyer, courses, abonnements… Il existe plusieurs stratégies, mais établir une répartition claire, idéalement proportionnelle aux revenus de chacun, reste le meilleur rempart contre les frustrations. Un simple virement automatique vers le compte du plus organisé ou le paiement alterné des factures peuvent suffire pour fluidifier le ballet des dépenses communes.
La séparation totale, à double tranchant
Choisir de ne rien partager ouvre la porte à une gestion indépendante… mais aussi à des écueils. La transparence peut en pâtir : qui paye, et combien ? Si la confiance vacille, la suspicion s’installe. En cas de gros pépin, l’absence de visibilité sur la situation réelle de chacun peut provoquer de sacrées surprises. Pire : en cas de séparation, les dépenses inégalement réparties laissent parfois l’amertume dépasser le chiffre final… Gare aussi à l’impression d’être colocataire plutôt que partenaire.
Compte commun : fusion rassurante ou source de tensions ?
Opter pour le tout-en-commun reste le choix de 35 % des couples. Simplicité, visibilité immédiate sur les finances du foyer, partage de chaque euro… Ce modèle rassure, notamment quand la relation progresse vers des projets d’envergure : achat immobilier, enfants, construction à long terme. C’est aussi la garantie d’une plus grande flexibilité pour faire face aux imprévus ou financer des envies communes.
Des différences de revenus : le loup dans la bergerie ?
Si la mise en commun est synonyme de solidarité, elle peut aussi faire émerger des déséquilibres. Lorsque les écarts de revenus sont importants, la gestion du compte unique peut vite devenir un terrain miné. Il n’est pas rare que l’un des conjoints finance l’essentiel, sans ajustement précis, ce qui, sur la durée, peut susciter rancœurs et sentiment d’injustice. Poser, dès le départ, des règles d’apport proportionnelles au salaire devient alors capital… si l’on veut éviter les mauvaises surprises.
Le danger du tout-en-commun pour l’indépendance
L’autre envers du décor ? La dilution de la liberté individuelle. Quand chaque achat, chaque dépense sort du même pot, certains finissent par freiner leurs envies ou par justifier le moindre euro dépensé. Difficile, dans ce contexte, de s’offrir un petit plaisir sans se sentir épié par son partenaire. Le risque ? Que la frustration l’emporte sur l’envie d’avancer à deux. D’où l’intérêt, pour de nombreux couples, d’opter pour une solution hybride : le compte commun pour le foyer, et un compte personnel pour rester maître de ses extras.
Comptes secrets : ultime tabou ou plan B discret ?
Personne ne s’en vante, mais il existe une dernière situation, moins glorieuse : celle du compte « secret ». Ce petit pécule bien planqué que certains refusent de dévoiler, pour se rassurer ou se protéger d’un éventuel coup dur. Manque de confiance, peur de la dépendance ou simple envie d’autonomie : les motivations sont multiples, mais la pratique reste socialement taboue.
Impacts sur la confiance et la stabilité du couple
Le revers, c’est que le maintien d’un compte caché crée une brèche dans la transparence du couple. Le risque d’être découvert pèse sur la relation et peut réveiller les soupçons les plus persistants. Même si l’intention n’est pas toujours mauvaise – assurer un filet de sécurité, par exemple –, cette démarche ébrèche la confiance et l’équilibre à deux. Reste que, pour certains, c’est une façon de préserver une zone de liberté insoupçonnée.
Réussir à deux : pouvoir d’achat, mythe ou réalité ?
Gérer le budget à deux peut réellement booster le pouvoir d’achat, à condition d’éviter les non-dits et de jouer sur la complémentarité. Réunir ses forces permet de négocier des meilleures offres (contrats d’énergie, mutuelle, abonnements, assurances) et de rationaliser certaines dépenses. Mais cette optimisation ne fonctionne qu’avec une communication régulière et une compréhension mutuelle.
Astuces de pro pour un budget sur-mesure
Mieux vaut, dans la majorité des cas, opter pour la gestion mixte : un compte commun pour les charges fixes (logement, factures, courses), et des comptes personnels pour préserver la liberté individuelle. Pour aller plus loin, il est conseillé d’établir un budget précis pour chaque rubrique de dépense, d’utiliser une application ou un suivi partagé, et, surtout, de remettre le sujet sur la table régulièrement – sans attendre la prochaine facture salée. L’essentiel ? Garder la souplesse et adapter l’organisation quand la vie de couple évolue.
Alors, le bon compromis existe-t-il vraiment ?
Pas de formule mathématique unique : chaque couple invente sa propre recette en fonction de son histoire, de ses besoins et de ses priorités. Le modèle hybride s’impose peu à peu, comme une solution réaliste et équilibrée entre simplicité, transparence et respect de l’indépendance. Pour certains, c’est la clef d’un pouvoir d’achat gonflé à bloc et de disputes limitées à… la couleur du canapé du salon.
En résumé : la bonne formule… c’est la vôtre !
Les finances du couple, loin d’être de simples chiffres dans un tableur, mettent souvent en jeu bien plus : confiance, respect, équilibre et projections d’avenir. L’essentiel, c’est d’oser ouvrir le dialogue et de choisir une organisation qui permet à chacun de s’y retrouver, financièrement comme sentimentalement.
Alors, secret bancaire, grand partage ou savant mélange : à chaque couple sa stratégie pour concilier harmonie… et portefeuille, tout en gardant à l’esprit qu’en matière d’argent, parler vaut toujours mieux que soupçonner.

Laisser un commentaire