
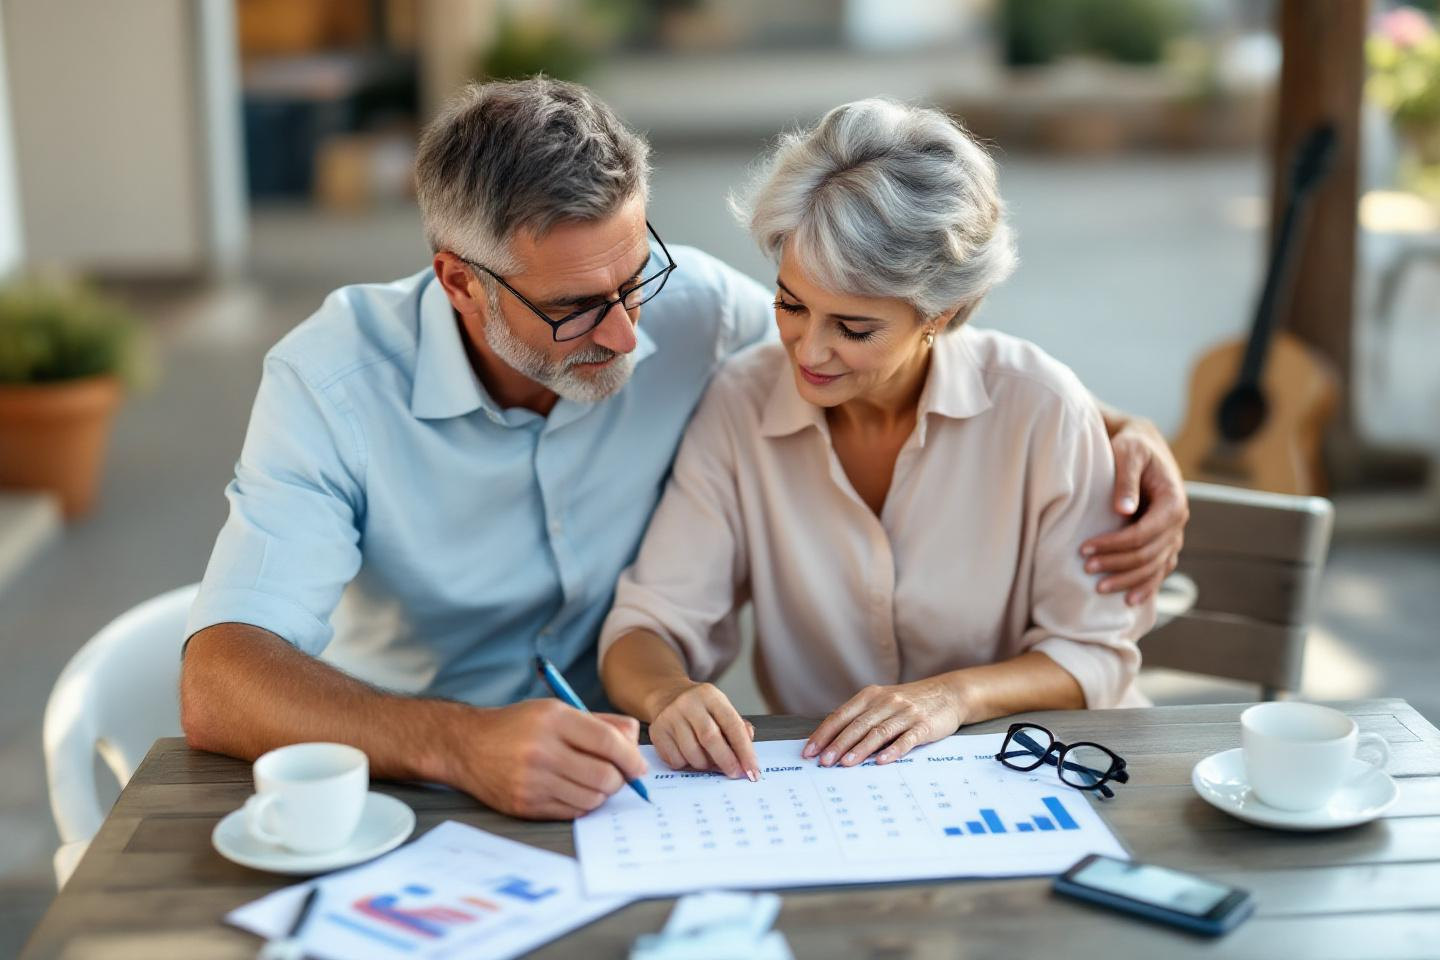
Planifier son départ à la retraite en solo relève déjà de l’art de l’équilibre, mais lorsque ce projet se construit à deux, la partition doit se jouer à quatre mains ! En 2025, plus de couples français s’interrogent : pourquoi ne pas synchroniser le grand saut et optimiser, ensemble, leur niveau de vie pour les années dorées ? Derrière la coordination d’une retraite à deux se cachent des astuces insoupçonnées pour sécuriser son avenir et booster, sans mauvaise surprise, le montant de ses pensions cumulées. Zoom sur les secrets et les leviers pour réussir ce passage important en duo, sans faux-pas ni casse-tête administratif.
Préparer le terrain : pourquoi coordonner son départ à la retraite à deux change tout
Entrer en retraite en tandem offre bien plus qu’une question de timing. Au-delà du plaisir de profiter simultanément de nouveaux projets, synchroniser les dates de départ s’avère un choix stratégique pour garantir un équilibre financier solide et préserver la qualité de vie du foyer. Coupler les périodes d’arrêt de travail permet d’amortir la baisse des revenus, notamment en lissant la transition entre salaires et pensions, et d’organiser au mieux son nouveau rythme de vie… en duo.
Les enjeux ne s’arrêtent pas là. Chaque couple possède une histoire professionnelle unique : périodes à temps partiel, carrière hachée, différences d’âge ou de statut (salarié, fonctionnaire, indépendant). Si l’on n’est pas vigilant, partir l’un après l’autre risque de créer des inégalités ou des surprises fiscales. Mieux vaut donc étudier en amont les contraintes et les potentiels avantages de chaque solution, pour dessiner une feuille de route sur-mesure.
Synchronisation optimale : quand et comment s’aligner pour partir ensemble ?
Pour réussir une sortie main dans la main, il est essentiel de connaître l’âge de départ optimal de chacun. Cela dépend du nombre de trimestres validés, des points acquis dans les régimes complémentaires, ainsi que des possibles majorations. Les caisses de retraite, via l’outil Info-retraite.fr, proposent des simulateurs qui comparent différents scénarios : départs simultanés ou décalés dans le temps… Idéal pour visualiser l’impact sur le budget commun et détecter le meilleur compromis.
Côté paramètres, impossible d’ignorer la fameuse durée d’assurance requise pour prétendre à une pension à taux plein ni les conséquences d’un départ anticipé : toute décote pourrait entamer durablement le montant de la pension du couple. Veillez à prendre en compte les droits propres et dérivés (comme la réversion) pour chaque conjoint avant de fixer la date fatidique.
Booster vos pensions : les leviers à activer à deux
Parmi les dispositifs réservés aux couples, la pension de réversion occupe une place stratégique. En cas de décès, le conjoint survivant peut, sous condition de ressources, percevoir jusqu’à 54 % de la pension du défunt (régime général). Il est donc crucial de sécuriser ces droits et d’anticiper les démarches, car chaque régime a ses conditions et délais spécifiques. Même logique pour les majorations pour enfants : à partir de trois enfants élevés, une majoration de 10 % sur chaque pension peut être partagée entre conjoints sur simple demande.
Optimiser le cumul des pensions passe aussi par des astuces fiscales. Par exemple, en orchestrant un décalage entre les deux départs, certains foyers évitent de franchir une tranche d’imposition supérieure, tandis que la mutualisation du quotient familial peut limiter l’impact sur l’impôt. Le recours aux simulateurs fiscaux (disponibles sur impots.gouv.fr) donne un aperçu précis de l’imposition et permet d’ajuster la stratégie en fonction des objectifs patrimoniaux du couple.
Les étapes clés pour réussir une retraite coordonnée et fructueuse
La réussite d’une retraite concertée repose sur un mot d’ordre : anticipation. Il vaut mieux s’informer tôt, idéalement dès 45 ans, via un entretien retraite gratuit avec les caisses concernées. C’est là que l’on peaufine ses prévisions, corrige d’éventuelles erreurs de carrière, détecte des trimestres manquants et ajuste son projet en temps réel. Chaque année compte, surtout lorsqu’il s’agit de valoriser l’ensemble des droits familiaux ou professionnels pour chacun des membres du couple.
S’entourer d’experts (conseiller retraite, notaire, voire un conseiller fiscal) peut s’avérer judicieux pour lever les points de doute, croiser les informations et valider une stratégie gagnante. Partager ses avancées et décisions avec son conjoint garantit, pour sa part, une vision commune et harmonieuse du projet, essentielle pour une nouvelle vie à deux sans faux-départ.
Les points à retenir pour bâtir une retraite à deux vraiment avantageuse
La clé d’une retraite réussie à deux ? Anticiper, communiquer et optimiser ! En agissant main dans la main sur la date idéale, les leviers fiscaux, les droits à réversion, les majorations et les solutions d’épargne retraite (PER, assurance-vie…), on maximise le montant cumulé des pensions et on lisse la fiscalité du foyer, pour éviter les désagréables surprises. Tout passe par la simulation régulière et l’ajustement de la stratégie au fil du temps.
Pour aider à visualiser les impacts d’une décision coordonnée, voici un schéma synthétique des principaux paramètres à considérer :
| Paramètre | Effet sur la retraite du couple |
|---|---|
| Date de départ synchronisée | Meilleur équilibre budgétaire, plus grande souplesse organisationnelle |
| Trimestres validés pour chaque conjoint | Impact sur le taux plein, risque de décote si l’un part trop tôt |
| Réversion et majorations | Protection du conjoint survivant, +10 % dès 3 enfants |
| Simulation fiscale | Optimisation de l’impôt, adaptation des retraits d’épargne |
| Choix des dispositifs d’épargne | Lissage des revenus, optimisation du niveau de vie |
Réfléchir à deux permet de démultiplier non seulement les montants perçus, mais aussi la sérénité et l’agilité du foyer face aux imprévus. Opter pour une stratégie réfléchie et partagée, c’est offrir au couple les conditions idéales pour savourer pleinement les nouveaux plaisirs du temps libre.
Synchroniser le départ à la retraite à deux, ce n’est pas juste une histoire de date : c’est l’art de conjuguer les règles du jeu avec l’assurance d’optimiser ses droits, ses ressources et surtout, la qualité de la vie future. Prendre le temps de bâtir cette harmonie transforme la retraite en un véritable projet commun, où chaque décision prise ensemble renforce non seulement la sécurité financière mais aussi la complicité du couple pour cette nouvelle étape de vie.

Laisser un commentaire