
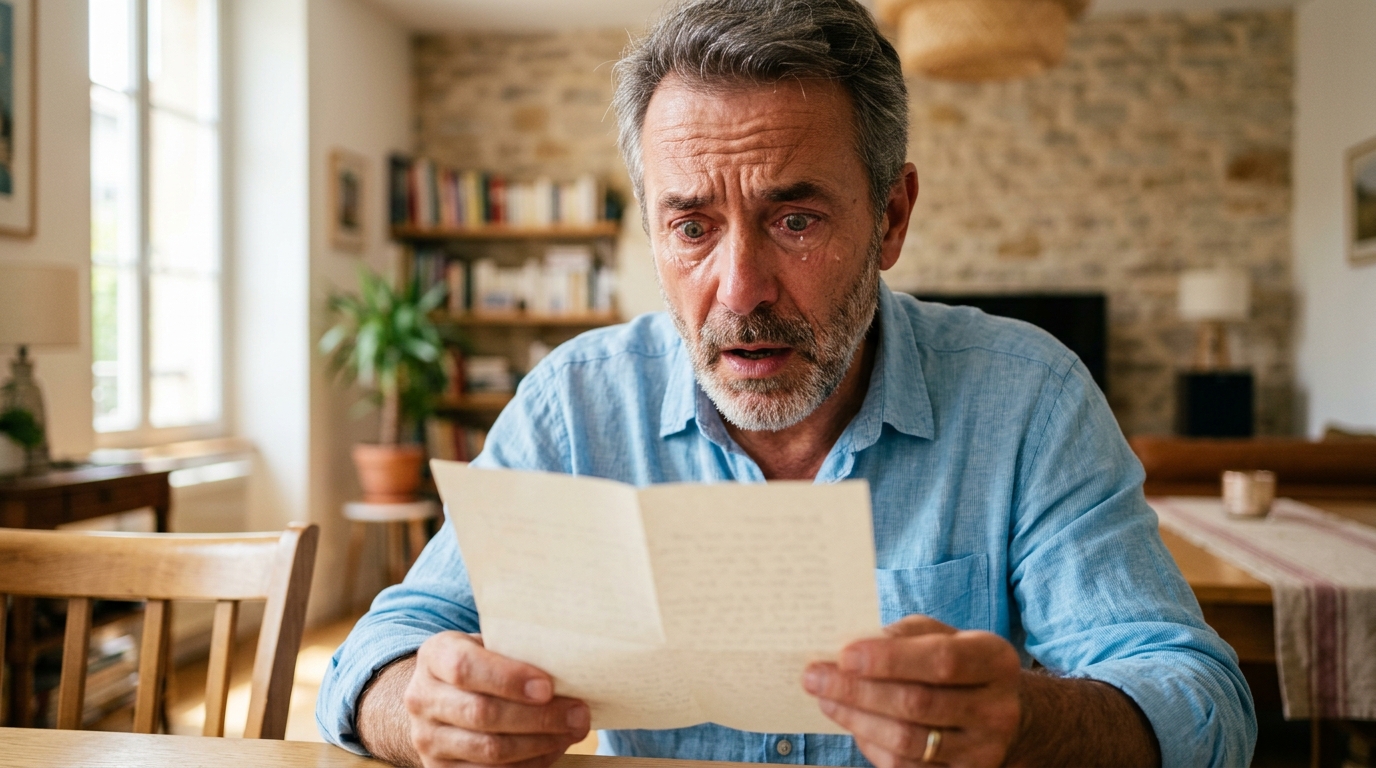
Pension d’invalidité et retraite pour inaptitude : deux notions que l’on confond souvent, et pourtant elles ne répondent pas aux mêmes règles. La première accompagne les personnes dont l’état de santé réduit la capacité de travail avant l’âge légal de départ. La seconde prend le relais une fois ce cap franchi, avec un fonctionnement bien différent. Beaucoup d’assurés découvrent cette bascule un peu par surprise, au moment où la caisse de retraite leur envoie un courrier officiel pour leur anniversaire. Loin d’être une erreur administrative ou un énième courrier automatique à classer sans suite, cette lettre marque un tournant réglementaire bien connu des experts de la retraite, mais souvent méconnu du grand public. Décryptage d’un mécanisme qui concerne des centaines de milliers de Français.
- À 62 ans, la pension d'invalidité est automatiquement convertie en retraite pour inaptitude, sans interruption de versement.
- Cette retraite pour inaptitude permet de bénéficier du taux plein (50 % du salaire annuel moyen) même sans tous les trimestres requis, mais son calcul diffère et peut légèrement modifier le montant perçu.
- Les assurés qui poursuivent une activité professionnelle échappent à cette bascule automatique et doivent signaler leur situation à leur caisse de retraite.
Le courrier qui change tout : pourquoi la caisse de retraite contacte les assurés à 62 ans
Recevoir un courrier de sa caisse de retraite pile au moment de son anniversaire peut surprendre, voire inquiéter. Après quinze années passées à percevoir une pension d’invalidité, difficile d’imaginer que ce versement puisse être remis en question. Pourtant, ce courrier n’a rien d’anodin, et il n’a rien d’une erreur de traitement non plus. Il s’agit en réalité d’une notification prévue par la loi, qui informe l’assuré d’un changement de statut automatique. L’âge de 62 ans correspond à l’âge légal de départ à la retraite en France, un seuil qui déclenche mécaniquement une transformation du dossier. L’Assurance Maladie, qui gère les pensions d’invalidité, transmet alors le relais à l’Assurance retraite. Ce passage de témoin administratif peut sembler technique, mais il a des conséquences bien concrètes sur le montant perçu chaque mois et sur le mode de calcul de la prestation. D’où l’importance de bien lire ce courrier, de le conserver précieusement, et de vérifier que les informations qui y figurent correspondent bien à la situation personnelle de l’assuré.
La substitution automatique de la pension d’invalidité par la retraite pour inaptitude
Voici le cœur du sujet, l’information qu’il faut absolument retenir : la pension d’invalidité est remplacée par une retraite pour inaptitude à 62 ans, sauf poursuite d’une activité professionnelle. Concrètement, dès que l’assuré atteint l’âge légal de départ, sa pension d’invalidité cesse d’exister en tant que telle. Elle est automatiquement convertie en pension de retraite au titre de l’inaptitude au travail, sans que l’assuré ait besoin d’effectuer une quelconque démarche. Cette bascule se fait sans rupture de versement, ce qui évite tout trou dans les revenus. La retraite pour inaptitude présente un avantage non négligeable : elle permet de bénéficier du taux plein, c’est-à-dire 50 % du salaire annuel moyen, même si l’assuré n’a pas cotisé le nombre de trimestres requis. C’est une forme de filet de sécurité pensé pour les personnes dont l’état de santé ne permettait pas de travailler jusqu’à l’âge du taux plein automatique. Le montant de cette nouvelle pension peut légèrement différer de celui de l’ancienne pension d’invalidité, car le mode de calcul change. Il repose désormais sur le salaire annuel moyen des meilleures années de carrière, et non plus sur le salaire annuel moyen des dix meilleures années et la catégorie d’invalidité attribuée par le service médical de l’Assurance maladie. Certains assurés constatent une légère hausse, d’autres une légère baisse, selon leur parcours professionnel. Dans tous les cas, cette transition mérite d’être anticipée, notamment en se rapprochant de sa caisse de retraite quelques mois avant son anniversaire pour vérifier le calcul et, le cas échéant, signaler toute anomalie.
L’exception qui change la donne : continuer à travailler malgré l’invalidité
Tout le monde ne se trouve pas dans la même situation face à cette bascule automatique. Certains titulaires d’une pension d’invalidité continuent en effet d’exercer une activité professionnelle, parfois à temps partiel, parfois dans un cadre aménagé. Pour ces assurés, la règle change : la pension d’invalidité n’est pas automatiquement transformée en retraite pour inaptitude à 62 ans. Elle peut être maintenue au-delà de cet âge, tant que l’activité professionnelle se poursuit. C’est une exception importante à connaître, car elle permet d’éviter une bascule qui pourrait s’avérer moins avantageuse financièrement, notamment pour ceux dont la carrière professionnelle continue de générer des revenus complémentaires. Dans ce cas de figure, c’est généralement au moment où l’assuré cesse définitivement son activité, ou lorsqu’il décide lui-même de faire valoir ses droits à la retraite, que la conversion s’opère. Il est donc essentiel, pour les personnes concernées, de signaler leur situation professionnelle à leur caisse de retraite et de ne pas se fier uniquement au courrier automatique reçu à 62 ans. Un simple appel ou un message via l’espace personnel en ligne peut suffire à clarifier les choses et à éviter une transformation prématurée de la pension.
Ce mécanisme, bien que technique, illustre une règle simple : la retraite française regorge de dispositifs spécifiques qui méritent d’être connus pour ne pas se laisser surprendre. Entre la pension d’invalidité et la retraite pour inaptitude, la frontière est fine, mais les conséquences sur le portefeuille, elles, sont bien réelles. Mieux vaut donc anticiper ce virage administratif, vérifier chaque courrier reçu de sa caisse de retraite, et ne pas hésiter à solliciter un conseiller en cas de doute. Un geste simple qui peut éviter bien des mauvaises surprises au moment où l’on s’y attend le moins.

Laisser un commentaire