
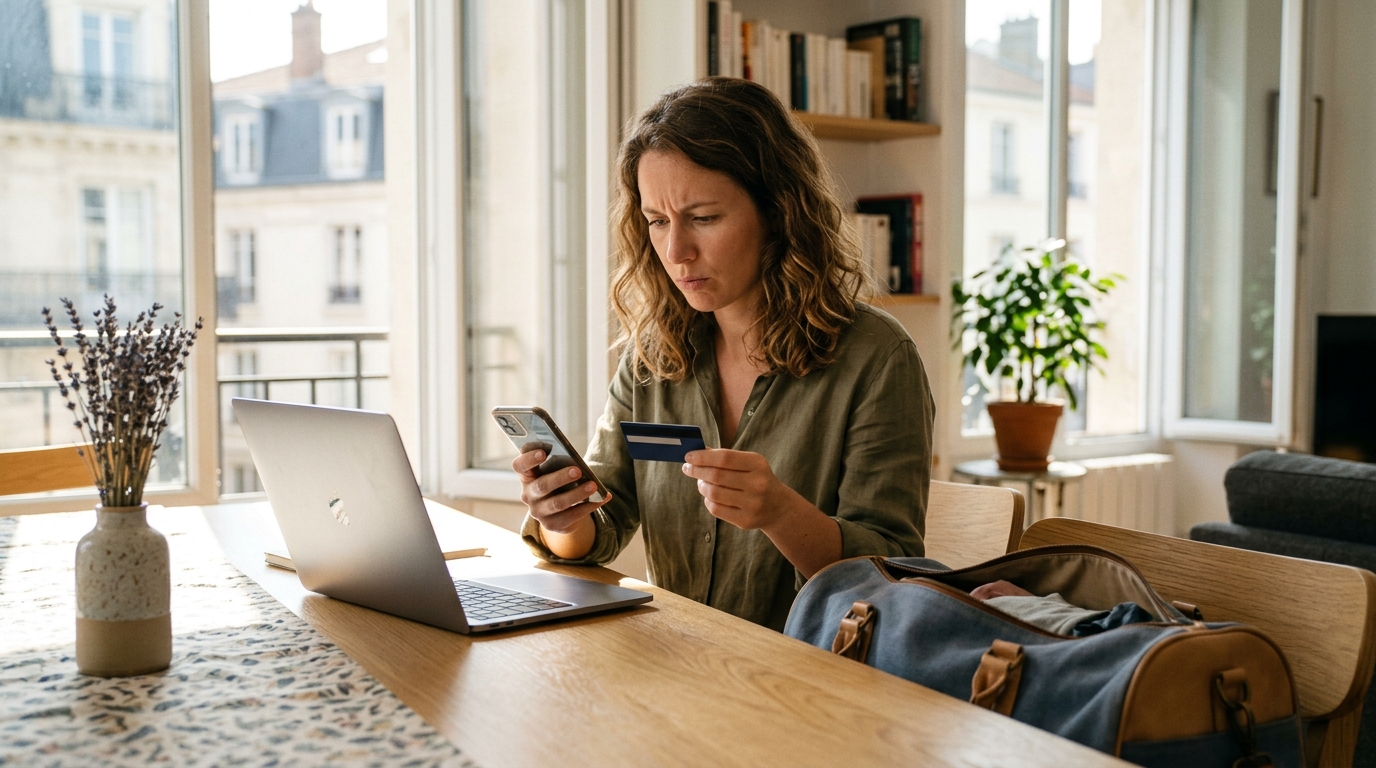
Un billet d’avion pour Rome, une valise à moitié bouclée, et un simple coup de fil au conseiller bancaire qui fait tout basculer. À la veille d’un départ en Italie, la question paraissait pourtant anodine : est-ce que la carte bancaire couvre bien l’annulation et les frais médicaux sur place ? La réponse, elle, a été si floue et si éloignée de ce qui était imaginé que le vol a été purement et simplement annulé. Cette mésaventure, loin d’être isolée, révèle un angle mort que des millions de voyageurs français partagent chaque été : croire qu’une carte bancaire premium suffit à couvrir tous les imprévus, sans jamais avoir lu la fameuse notice d’information. Retour sur un cas d’école qui pourrait éviter bien des déconvenues.
L’appel de la dernière chance qui a tout changé
Tout partait d’une intuition. La veille du départ, un doute s’installe : la carte bancaire haut de gamme utilisée pour régler le vol et l’hôtel offre-t-elle vraiment une protection à la hauteur d’un séjour à l’étranger ? Le conseiller, sollicité au téléphone, finit par lâcher une information qui glace le sang : le plafond de remboursement des frais médicaux à l’étranger était bien inférieur à ce que la brochure commerciale laissait entendre. Pire, une partie du séjour avait été réglée depuis un autre compte, ce qui invalidait plusieurs garanties. Face à un risque potentiel de plusieurs milliers d’euros à avancer en cas de pépin, la décision est tombée : annuler le vol et repartir sur des bases saines. Une réaction radicale, certes, mais qui a mis en lumière une vérité rarement digérée par les usagers : la carte bancaire n’est pas un contrat d’assurance voyage complet, mais un produit dont chaque ligne compte.
Assistance et assurance voyage : ce que votre carte cache vraiment selon sa gamme
Presque toutes les cartes bancaires proposent une forme d’assurance voyage, mais le diable se niche dans les plafonds. Plus la carte grimpe en gamme, plus la couverture s’étoffe : une Visa Infinite ou une Mastercard World Elite embarque généralement l’annulation, des frais médicaux élevés, le rapatriement et une responsabilité civile à l’étranger. À l’inverse, une carte standard se contente d’une couverture minimale, souvent insuffisante hors Europe. Et surtout, ce n’est pas l’apparence métallique de la carte ni la plaquette publicitaire qui font foi, mais bien la notice d’information remise par la banque. Un détail encore plus critique : l’assurance ne s’active que si le billet, le séjour ou la location a été réglé avec la carte concernée. C’est aujourd’hui le premier motif de refus d’indemnisation constaté par les assureurs. Un tableau vaut parfois mieux qu’un long discours :
| Type de carte | Frais médicaux à l’étranger | Annulation voyage | Durée max couverte |
|---|---|---|---|
| Carte standard | Plafond limité | Rarement incluse | 90 jours |
| Carte premium (Gold, Premier) | Plafond intermédiaire | Incluse avec conditions | 90 jours |
| Carte haut de gamme (Infinite, World Elite) | Plafond élevé | Incluse et étendue | 90 jours |
Autre piège méconnu : la plupart des cartes premium plafonnent leur couverture à 90 jours consécutifs à l’étranger. Au-delà de ce seuil, la garantie s’éteint sans le moindre préavis. Le ministère des Affaires étrangères recommande d’ailleurs de souscrire un contrat d’assistance spécifique dès qu’un séjour dépasse trois mois.
Les réflexes à adopter avant chaque départ pour éviter la mauvaise surprise
En plein cœur de l’été, alors que les départs vers l’Italie, l’Espagne ou la Grèce battent leur plein, quelques gestes simples permettent d’éviter le scénario catastrophe. Premier réflexe : lire la notice d’information de la carte et noter précisément le plafond des frais médicaux à l’étranger. Ce chiffre change tout selon la destination, particulièrement en dehors de l’Union européenne. Ensuite, il faut vérifier que l’intégralité du voyage a bien été réglée avec la carte censée assurer : billet d’avion, hébergement, location de voiture. Un paiement effectué depuis un autre compte peut suffire à faire tomber la garantie. Voici une check-list utile avant de boucler la valise :
- Consulter la notice d’assurance et d’assistance de la carte utilisée
- Vérifier que le voyage a été réglé intégralement avec cette carte
- Noter le numéro du service d’assistance et le conserver dans son téléphone
- Contrôler les plafonds de frais médicaux, d’annulation et de rapatriement
- S’assurer que la durée du séjour ne dépasse pas les 90 jours consécutifs
- Souscrire une assurance complémentaire si la destination est lointaine ou le séjour long
Un point capital, souvent oublié dans la précipitation : l’assurance rapatriement liée à la carte ne fonctionne qu’à condition d’appeler d’abord le service d’assistance. Organiser soi-même son retour, c’est prendre le risque de ne rien se voir rembourser.
Ce que cette mésaventure a appris sur la vraie valeur d’une carte bancaire
Cette histoire d’avion annulé au dernier moment n’a rien d’une paranoïa. Elle rappelle que la valeur d’une carte bancaire ne se juge pas à sa couleur ni à son poids, mais à ce qui figure noir sur blanc dans ses conditions générales. Une carte facturée plusieurs centaines d’euros par an peut se révéler moins protectrice qu’une assurance voyage dédiée à trente euros, si les plafonds sont mal calibrés pour la destination. La leçon est double : d’abord, ne jamais partir sans avoir relu la notice ; ensuite, considérer la carte comme un outil de paiement, pas comme un bouclier universel. Les Français ont tendance à surestimer leurs garanties bancaires, un travers que les compagnies d’assistance connaissent bien.
Annuler un vol la veille du départ peut sembler excessif, mais mieux vaut perdre un billet que de découvrir sur place, aux urgences d’un hôpital étranger, que la carte ne couvre finalement pas grand-chose. Et si la prochaine grande question devenait : combien de voyageurs partent réellement en connaissant les limites exactes de leur carte bancaire ?

Laisser un commentaire